2012年注册会计师《公司战略与风险管理》辅导 组织结构(四)组织收购

组织收购概述
组织收购是指一家企业通过购买另一家企业的全部或部分股权,从而获得对该企业的控制权或重大影响力的行为。在注册会计师《公司战略与风险管理》科目中,组织收购是组织结构与战略实施的重要环节,涉及企业如何通过外部扩张实现战略目标。根据收购双方的关系,组织收购可分为横向收购、纵向收购和混合收购;根据收购的意愿,可分为善意收购和敌意收购。
组织收购的动因
- 协同效应:通过收购实现经营协同、财务协同和管理协同,提升整体效率。经营协同表现为规模经济、范围经济;财务协同表现为降低资本成本、提高融资能力;管理协同表现为管理效率的提升。
- 市场权力:收购可减少竞争对手,提高市场份额,增强对市场价格的控制力。
- 战略发展:快速进入新市场或新行业,获取稀缺资源(如技术、品牌、渠道),实现多元化经营,降低单一业务风险。
- 管理者动机:管理层可能出于自身利益(如薪酬、声望)推动收购,但需警惕代理问题。
组织收购的类型
- 横向收购:收购同行业企业,如一家汽车制造商收购另一家汽车制造商。目的是扩大市场份额,实现规模经济。
- 纵向收购:收购上下游企业,如汽车制造商收购零部件供应商或经销商。目的是控制供应链,降低交易成本。
- 混合收购:收购不同行业企业,如汽车制造商收购食品公司。目的是分散风险,实现多元化。
组织收购的流程
- 战略规划:明确收购目的,确定目标企业标准,进行战略匹配分析。
- 目标筛选与评估:寻找潜在目标,进行财务、法律、业务等方面的尽职调查,评估收购价值。
- 交易谈判:确定收购价格、支付方式(现金、股票、混合)、交易结构等,签订收购协议。
- 融资安排:筹集收购资金,可通过内部资金、债务融资、股权融资等方式。
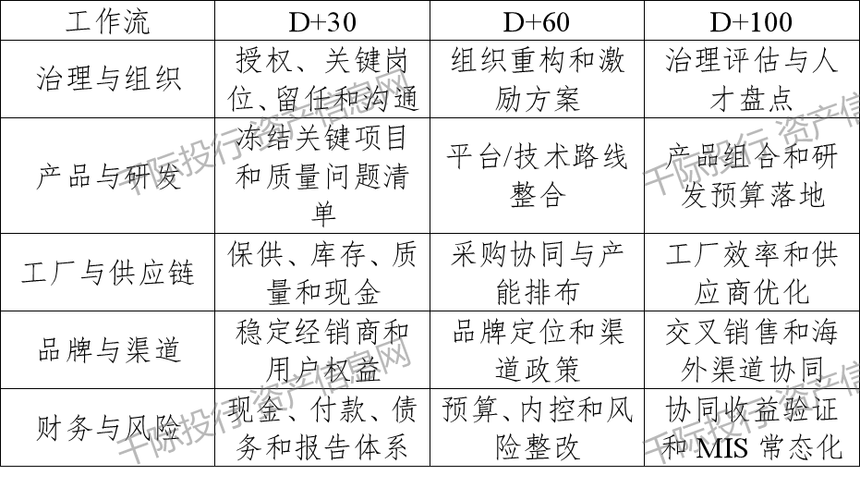
- 整合实施:收购后的整合是关键,包括战略整合、组织整合、文化整合、业务整合等,以实现协同效应。
组织收购的风险
- 战略风险:收购不符合企业战略,导致资源分散,核心能力削弱。
- 财务风险:高估目标企业价值,支付过高溢价,导致财务困境;融资结构不合理,增加财务杠杆风险。
- 整合风险:文化冲突、管理风格差异、人员流失等导致整合失败。
- 法律与监管风险:反垄断审查、行业准入限制等可能导致收购失败。
- 信息不对称风险:对目标企业了解不足,隐藏的负债或问题在收购后暴露。
组织收购的失败原因及对策
失败原因:
- 缺乏明确的战略目标;
- 尽职调查不充分;
- 支付过高溢价;
- 整合计划不完善;
- 文化冲突严重;
- 管理者过度自信。
对策:
- 制定清晰的收购战略,确保与整体战略一致;
- 进行全面深入的尽职调查,包括财务、法律、业务、文化等;
- 合理评估目标企业价值,避免过度支付;
- 提前制定整合计划,建立整合团队,注重文化融合;
- 加强沟通,保留关键人才;
- 引入外部顾问,提供专业支持;
- 建立风险预警机制,及时应对。
组织收购在风险管理中的应用
在风险管理框架下,组织收购需要识别、评估和应对相关风险。企业应建立收购风险管理体系,包括:
- 风险识别:全面识别收购各阶段的风险;
- 风险评估:量化风险可能性和影响;
- 风险应对:制定风险应对策略,如风险规避、降低、转移或接受;
- 风险监控:持续监控风险变化,动态调整策略。
案例分析
以某著名收购案为例,分析其成功或失败的原因。成功案例:如吉利收购沃尔沃,通过明确战略、充分整合,实现了技术、品牌和市场的协同。失败案例:如戴姆勒-克莱斯勒合并,由于文化冲突、战略不一致,最终导致拆分。通过这些案例,考生可更直观地理解组织收购的理论与实践。
组织收购是企业实现战略扩张的重要手段,但在注册会计师考试中,需重点掌握其动因、类型、流程、风险及整合策略。有效的收购管理能够提升企业价值,而失败的收购可能带来巨大损失。因此,在战略决策中,必须进行充分论证和风险管理,确保收购与企业整体战略相匹配,并注重收购后的整合工作。
(注:本文为辅导内容,具体考试范围请以官方教材和考试大纲为准。)
如若转载,请注明出处:http://www.jiyangguoshu.com/product/11.html
更新时间:2026-11-01 01:33:08